

Ⅰ. 서 론
Ⅱ. 이론적 배경
1. 그린수소 및 그린수소 복합발전 개념
2. 국내 그린수소 생산비용 수준과 경제성 관련 논의
3. 수소 공급전략의 지정학적 리스크와 공급 포트폴리오 연구
Ⅲ. 연구 방법론 및 분석 모형
1. 개요
2. 마코위츠 평균-분산 이론 및 분석 프레임워크
3. 국내 그린수소와 수입수소 비용 확률모형 변수 정의
4. 국내 그린수소의 물량 확대에 따른 비용절감 모형 설정
Ⅳ. 탄소중립 정책과 수소 수요 및 변동성 시나리오 설정
1. 베이스라인 시나리오 설정
2. 최신 정책 반영 및 기술 변화에 따른 대안 시나리오 설정
3. LNG 수입단가 변동성 반영 시나리오 설정
Ⅴ. 분석결과
1. 베이스라인 시나리오 포트폴리오 분석 결과
2. 대안 시나리오 포트폴리오 분석 결과
3. 국내 LNG 수입단가 변동성 적용 시나리오 분석 결과
4. 민감도 분석 결과
4. 소결
Ⅵ. 결론
Ⅰ. 서 론
한국은 기후위기 대응을 위해 2015년 파리협정에 가입한 이래, 2020년 국가비전으로서 2050 탄소중립 선언을 발표하였으며, 그 후속 조치로 2021년 2050 탄소중립 시나리오(2021)를 수립하였다. 동 시나리오는 IPCC 1.5℃ 특별보고서(2018)를 기반으로 기존 화력발전을 신재생에너지와 무탄소 가스터빈 중심으로 전환하여 탄소중립을 달성하는 전환 경로를 제시하였다(IPCC, 2018; UNFCCC, 2015; 국가기후위기대응위원회, 2021; 외교부, 2026).
2025년에는 2035년 국가 온실가스 감축목표(NDC)를 확정함으로써, 2050 탄소중립 달성을 위한 중기 감축목표를 구체화하였다. 또한 정부는 NDC 이행을 단순한 온실가스 감축의무에 그치지 않고, 재생에너지 보급확대를 포함한 녹색산업 경쟁력 강화와 신시장 창출의 기회로 연계하는 정책방향을 제시하였다 (기후에너지환경부, 2025). 아울러 제1차 수소경제 이행 기본계획은 수소의 생산·유통·활용 전반에 걸친 산업 생태계를 새로운 성장동력으로 육성한다는 정책목표를 제시하였다 (관계부처 합동, 2021).
2023년 발전량 기준 국가 전체 발전구조는 신재생 10%, LNG 27%, 원자력 31%, 석탄 31%로 비교적 균형적으로 구성되어 있으며 (산업통상자원부, 2025), 이러한 구조를 전제로 2050 탄소중립 시나리오에서는 재생에너지 확대와 LNG 발전의 수소기반 발전 전환과 함께 석탄발전의 단계적 중단을 제시하고 있다. A안 기준 재생에너지 발전량은 889.8TWh(71%), 수소기반 무탄소 가스터빈 발전은 270.0TWh (21%)로 제시되어 있어, 수소는 탄소 감축을 위한 핵심 축으로 설정되어 있다(관계부처 합동, 2021; 국가기후위기대응위원회, 2021).
이러한 국가적 정책 기조와 더불어, 제주도는 국내에서 최초로 2024년 재생에너지·청정수소 기반 에너지 대전환 시나리오를 통해, 재생에너지로 생산된 그린수소를 활용해 기저전원의 연료를 전환하고 2035년 탄소중립 달성을 목표로 하는 전환 경로를 제시하였다(제주특별자치도, 2024).
그러나 제주를 포함한 국내 그린수소 생산은 원가경쟁력 측면에서 해외도입 수소 대비 열위를 보이며, 국내 생산 그린수소가 여전히 전략적 가치를 가질 수 있는가에 대한 의문이 존재한다. 이러한 점이 반영되어, 수소 수급과 관련해서는 탄소중립 시나리오에서는 수소 소요량 27.4백만톤의 약 80%를 해외 수입에 의존하는 공급 구조를 가정하고 있으며, 제1차 수소경제 이행 기본계획에서도 국내 그린수소 생산 3백만톤, 국내 블루수소 생산 2백만톤, 해외수입 22.9백만톤을 포함하는 다원적 공급구조를 제시하고 있다(관계부처 합동, 2021; 국가기후위기대응위원회, 2021).
하지만 해외 도입 수소는 상대적으로 낮은 비용에도 환율 변동, 국제 에너지 가격, 운송비, 지정학적 리스크 등 외생적 거시경제 요인에 구조적으로 노출되어 있으며, 이는 조달비용의 변동성을 확대할 가능성이 있다(Quitzow and Zabanova, 2025). 특히 최근 이란 정세를 둘러싼 에너지 위기는 이를 극명히 드러내고 있다.
반면 국내 생산 그린수소는 단기적으로 상대적으로 높은 비용을 보일 수 있으나, 비용 결정 구조가 주로 국내 전력단가, 설비 투자비, 기술 효율성 등에 의해 좌우된다는 점에서(IRENA, 2023, 엄민종·이강남, 2024), 공급 통제 가능성과 정책적 개입 여지가 높으며, 상대적으로 낮은 변동성을 가질 가능성이 존재한다.
또한 비용 결정 구조의 차이는 두 공급원의 비용 변동이 완전히 동일한 방향으로 움직이지 않을 가능성을 내포하기 때문에 공급 포트폴리오 구성 시 위험 분산 효과를 발생시킬 수 있다. 따라서 국내 생산 그린수소의 가치는 국가 차원의 공급 포트폴리오 관점에서 평균 생산비용 비교와 더불어 비용 변동성을 동시에 고려할 필요가 있다. 이와 같이 기대비용과 비용 변동성을 동시에 고려하는 포트폴리오 의사결정 문제는 금융경제학에서 발전된 평균-분산 포트폴리오 이론을 통해 체계적으로 분석될 수 있으며, 이러한 접근법은 발전원 믹스, 연료 조달 전략, 에너지 안보 분석 등 에너지 정책 분야에서도 널리 활용되어 왔다. 특히 에너지 공급 구조는 서로 다른 비용 구조와 가격 변동 특성을 갖는 공급원을 조합하여 전체 시스템의 기대비용과 변동성을 동시에 관리해야 한다는 점에서, 자산 포트폴리오 선택 문제와 구조적으로 유사한 특성을 갖는다(김해인, 2020; 최도영·차경수, 2010).
이에 본 연구는 국내 생산 그린수소와 수입수소를 대상으로 비용 수준과 변동성 간의 상충관계를 분석하기 위하여 평균-분산 기반 포트폴리오 분석을 수행하고, 적정 수소 공급 포트폴리오 비율을 도출하고자 한다. 이를 통해 국가 수소 공급전략을 단일 비용 최소화 문제가 아닌, 비용-리스크 간의 구조적 상충관계의 문제로 재해석하고, 제주를 포함한 국내 생산 그린수소와 수입수소의 병행 조달이 갖는 정책적 함의를 정량적으로 검토하는 것을 연구 목적으로 한다.
Ⅱ. 이론적 배경
1. 그린수소 및 그린수소 복합발전 개념
수소는 자연상태에서 직접 채굴되지 않기 때문에 별도의 생산과정이 필요하다. <표 1>과 같이 수소는 생산 방식에 따라 그린수소, 블루수소, 핑크수소, 그레이수소 등으로 구분된다. 다만 국내 청정수소 인증은 색상 분류가 아니라 전주기 온실가스 배출량을 기준으로 판단하며, 그린수소 외에도 일정 기준을 충족하는 핑크수소와 블루수소가 청정수소로 인정될 수 있다(Incer-Valverde et al., 2023).
<표 1>
수소 분류 및 청정수소 인정 여부
| 구분 | 원료 | 공정 | 청정수소 여부 |
| 그린 | 재생에너지 | 수전해 | 인정 |
| 핑크 | 원자력 전기 | 수전해 | 인정(전주기 탄소배출 평가) |
| 블루 | 천연가스 등 | 천연가스 스팀분해(탄소포집) | 인정(탄소 포집 수준 평가) |
| 그레이 | 천연가스 등 | 천연가스 스팀분해 | 불인정 |
주: 색상 분류는 생산방식에 따른 관행적 구분이며, 국내 청정수소 인증제는 생산방식 자체가 아니라 수소 1kg당 전주기 온실가스 배출량이 4kgCO₂e 이하인지 여부를 기준으로 판단한다.
자료: 산업통상자원부 청정수소 인증제도 운영에 관한 고시(산업통상자원부, 2024), 2024년 청정수소발전시장 경쟁입찰 공고(전력거래소, 2024) 및 업계정보 종합에 기반하여 작성함.
한편 수전해 운영 안정성을 위해 그리드(계통) 전력이 혼입될 경우 간접배출량이 증가하여, 그린수소로 생산되더라도 청정수소 인증 여부 또는 인증 등급이 달라질 수 있다.
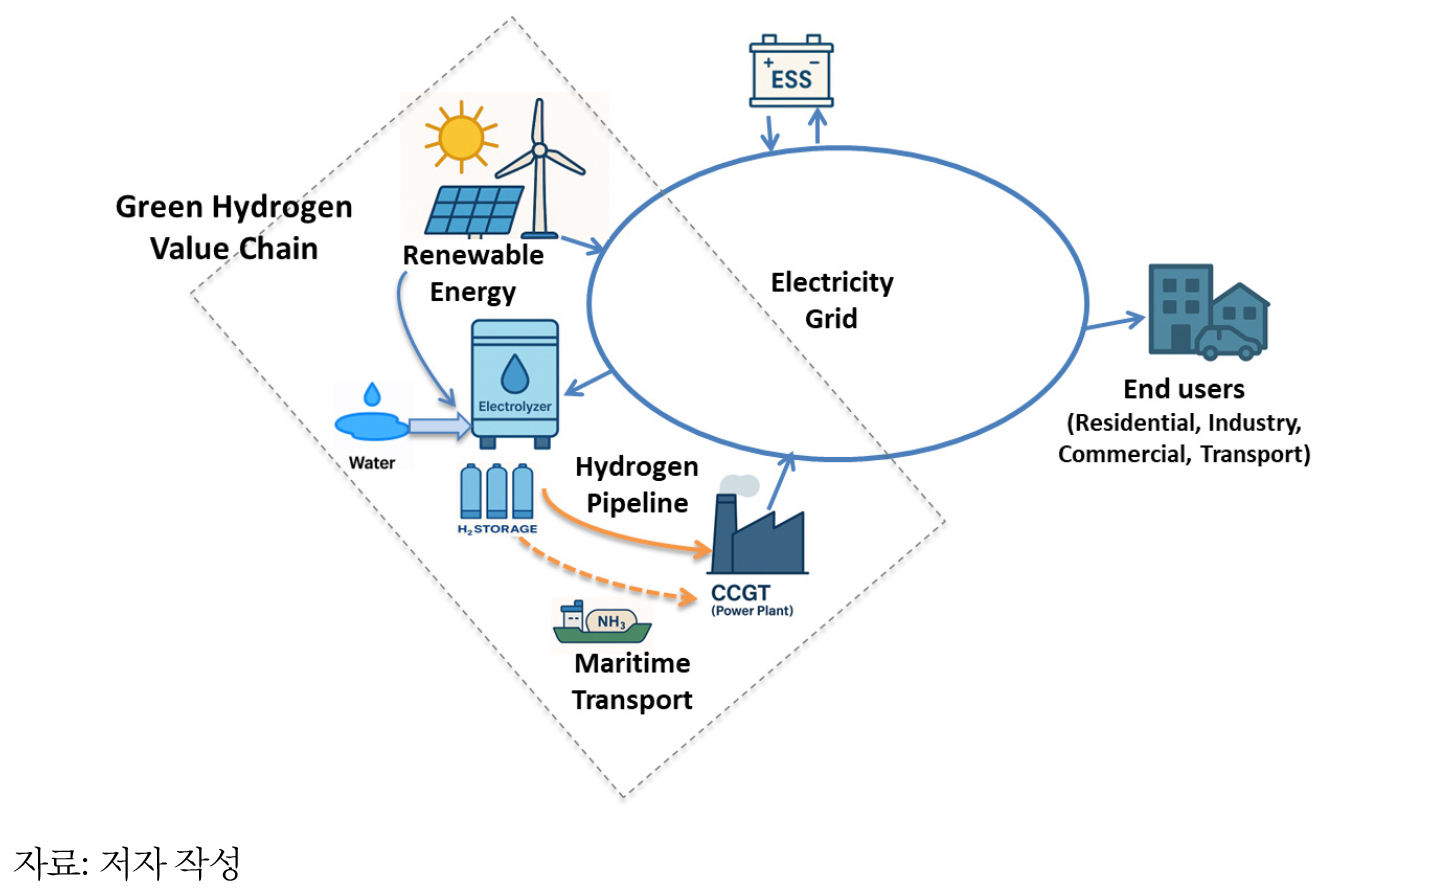
그린수소 복합발전은 재생에너지로 생산된 전력을 수전해 설비(Electrolyzer)를 이용하여 수소로 전환하고 저장하였다가, 재생에너지 출력이 저하될 때, 연료를 기존 LNG에서 수소로 전환한 복합발전 설비에서 발전을 수행하는 유연성 발전원으로 정의된다. 이러한 개념은 단순히 발전원 전환에 국한되지 않고, 전력망과의 연계, 에너지 저장시스템(ESS)과의 상호보완적 역할, 그리고 수소 운송·공급 인프라와의 통합을 포함하는 확장된 에너지 전환 체계로 이해할 필요가 있다(관계부처 합동, 2019; 이철용, 2021; 제주특별자치도, 2024; Bekele et al., 2025).
이를 종합적으로 도식화하면 [그림 1]과 같으며, 그린수소 복합발전이 재생에너지 변동성 보완, 계통 안정화, 장기저장, 연료 전환 등 다양한 기능을 수행할 수 있음을 보여준다.
2. 국내 그린수소 생산비용 수준과 경제성 관련 논의
국내 그린수소 생산은 제주도에서 행원 3.3MW 설비 운영과 동복 12.5MW 설비(2026년 완공 예정)를 통해 초기 기반을 마련하였으며, 장기적으로 GW급 확장까지 제시되고 있다(엄민종·이강남, 2024; 제주특별자치도, 2024).
다만 국내 그린수소의 핵심 비용요소인 재생에너지의 발전단가는 글로벌 수준과 비교할 때 높은 수준이다. 이러한 비용구조는 장기적으로 재생에너지 발전단가를 낮추기 위한 기술적 혁신과 정책적 지원 강화가 필요함을 시사한다. 그러나 장기적으로도 국내 재생에너지 자원의 한계로 인하여, 풍부한 재생에너지 자원을 가진 국가 대비 국내생산 그린수소는 높은 원가를 보일 가능성이 높은 것으로 전망된다 (IRENA, 2023, 2024).
국내 그린수소 생산단가는 <표 2>에서 비교한 대로 글로벌 수준 대비 다소 높은 수준으로 평가된다.
<표 2>
제주와 글로벌 Site의 수소생산 비용(LCOH) 비교
| 시나리오 | LCOH($) | 조건 | |
| 현재 | 제주(행원) | 10.36 | 현 제주 행원실증 전망치 |
| IRENA | 3~6 | 가장 우호적 생산조건 | |
| 미래 | IRENA(Future) | 1 |
80% CAPEX 절감, 수전해 효율향상, 재생에너지 전력 53→22$/MWh |
자료: 엄민종·이강남(2024), IRENA(2023) 등을 종합하여 작성
3. 수소 공급전략의 지정학적 리스크와 공급 포트폴리오 연구
에너지 대전환에 따른 글로벌 에너지 수급구조 논의에서 수소 교역은 단순한 비용대안이 아니라, 안보·외교·표준·산업정책이 결합된 지정학적 변수로 인식되고 있다. 특히 수소 수입전략은 가격 경쟁력뿐 아니라 공급 안정성, 기술 주도권 등 복합적 목표를 동시에 고려해야 하는 정책 문제로 확장되고 있다. 이러한 맥락에서 수소 지정학의 주요 고려 요소로는 수소 생산경로의 정치적 고려, 청정수소 기술 간 경쟁, 수소공급 안보 및 에너지 글로벌 수급구조의 개편, 수소 무역과 인프라, 산업의 탈탄소화와 그린산업화, 수소 수요 불확실성과 리스크 정치학, 지속가능성과 글로벌 형평성 등이 제시된다(Quitzow and Zabanova, 2025).
국내에서도 수소 수급을 이러한 다기준 관점에서 분석하려는 연구가 수행되어 왔다. Hong et al.(2023)은 지속가능성, 에너지 안보, 에너지 형평성으로 구성된 에너지 트릴레마(Energy Trilemma1))의 관점에서 그린수소와 그레이 수소를 원자력, 석탄, 가스, 재생에너지와 같은 타 에너지원과 비교하고, EROEI(Energy Return on Energy Investment)2), 균등화 발전비용(Levelized Cost of Electricity, 이하 LCOE), 온실가스 배출, 수입의존도, 장주기 저장 가능성을 기준으로 수소의 장단점을 평가하였다. 해당 연구는 국내 생산 그린수소가 장주기 에너지 저장 수단으로서 잠재력이 있으며, 에너지 수입의존도 완화에 기여할 수 있음을 제시하는 한편, 2차 에너지원으로서 낮은 EROEI와 높은 생산비용에 따른 LCOE 측면의 경제성 제약을 동시에 지적한다 (Hong et al., 2023).
한편 네덜란드를 대상으로 국내생산 그린수소와 수입수소와의 조달 전략을 Markov 의사결정과정을 통해 분석한 연구는 국내 재생에너지 변동성에 따른 국내 생산의 불확실성과 수입 과정에서의 운송 및 전환과정에서의 손실을 주요 리스크 요인으로 설정하였다(Kayacik et al., 2024). 이와 유사하게, 유럽 차원의 국내 생산 그린수소와 수입수소의 리스크를 기상조건 변동성과 수입차질 리스크에 초점을 맞추어 분석한 연구에서는 순수한 비용 최소화 접근이 아닌 그 위험을 줄이기 위한 전략의 중요성을 강조하였다(Keutz and Kopp., 2025).
종합하면, 기존 연구들은 에너지 대전환 과정에서 수소와 관련하여 경제성을 넘어선 다양한 정책적, 지정학적 고려 사항을 강조하고 있으며, 직접적으로 국내 생산과 수입 수소 간 포트폴리오를 분석하고자 하는 시도 역시 확대되고 있다. 그러나 이러한 연구들은 외생적 시나리오 비교나 확률적 의사결정을 통한 최적화 분석 결과 제시에 머무른 반면 본 연구는 국내 생산과 수입 간의 적정 비율을 리스크와 비용의 균형 관점에서 정량적으로 해석 가능한 균형점으로 도출하여 정책결정자에게 제시한다는 점에서 차별성을 갖는다.
Ⅲ. 연구 방법론 및 분석 모형
1. 개요
본 연구는 향후 국가적으로 수소공급의 주요 수단으로 계획되는 국내 그린수소와 수입수소를 동일한 비용–리스크 분석 틀에서 비교 시, 수소 조달 옵션의 다양성이 수소 공급전략에 어떤 차이를 가져오는가에 대한 질문에 답하기 위한 것이다. 이하 본 연구에서 ‘수입수소’는 해외에서 생산되어 글로벌 시장을 통해 국내로 조달·도입되는 청정수소를 의미한다.
이를 위해 금융이론에서 활용되는 마코위츠(Markowitz)의 효율적 경계선(Efficient Frontier) 개념과 비용-리스크 균형지표를 적용하여 평가한다. 이를 통해 리스크 대비 비용 효율성이 최대화되는 국내생산 그린수소와 해외 수입수소의 조합을 도출하고, 국가적 관점에서 국내 그린수소 생산의 전략적 필요성을 검증한다.
효율적 경계선을 도출하기 위한 국내 그린수소와 수입 그린수소의 조합을 위해 필요한 확률변수는 국내생산 수소의 경우 LCOH(Levelized Cost of Hydrogen)를 구성하는 전력비용, 설비 투자비, 운영비 등의 주요 원가 요소 변동 요인을 반영하여 설정한다. 반면, 수입수소의 변동성은 향후 글로벌 에너지 시장에서 수입수소가 담당하게 될 역할과 가격 불확실성을 고려하여 설정한다.
국내 그린수소의 설비투자비 원가(CAPEX)는 규모의 경제와 학습효과가 반영되는 것으로 별도의 모형을 구성하였으며, 설비투자비 절감 모형에 대한 상세한 가정은 이후 절에서 별도로 제시한다.
2. 마코위츠 평균-분산 이론 및 분석 프레임워크
마코위츠 평균–분산 이론은 자산의 기대값과 분산을 고려하여, 주어진 기대값 하에서 분산을 최소화하는 자산 조합을 도출하는 포트폴리오 이론이다. 본 절에서는 국내 그린수소와 수입수소를 각각 확률적 비용 자산으로 정의하고, 각 공급원의 평균 비용 및 비용 변동성을 입력 변수로 하여 마코위츠 평균–분산 프레임을 수소 공급 포트폴리오 분석에 적용한다.
국내 그린수소의 공급 비중을 w, 수입수소의 비중을 (1−w)로 정의할 때, 각 조합의 기대 비용과 분산은 각 공급원의 평균 비용과 비용 변동성에 의해 결정된다.
여기서 μp는 포트폴리오의 기대비용, μdom과 μimp는 각각 국내 그린수소와 수입수소의 평균비용을 의미하며, σ2p는 포트폴리오 비용의 분산, σ2dom과 σ2imp는 각 공급원의 비용 분산을 의미한다. 또한 ρdom,imp는 국내 그린수소와 수입수소 비용 간의 상관계수를 나타낸다.
본 연구에서는 w 값을 0에서 1까지 변화시키면서 포트폴리오의 기대 비용과 분산을 계산한다. 이때 주어진 기대비용 수준에서 분산이 최소가 되는 두 자산의 조합은 [그림 2]와 같이 우하향하는 연속적인 곡선의 형태로 나타나며 이는 효율적 경계선으로 정의된다. 효율적 경계선은 주어진 기대비용 수준에서 분산이 최소가 되는 포트폴리오의 집합을 의미한다.
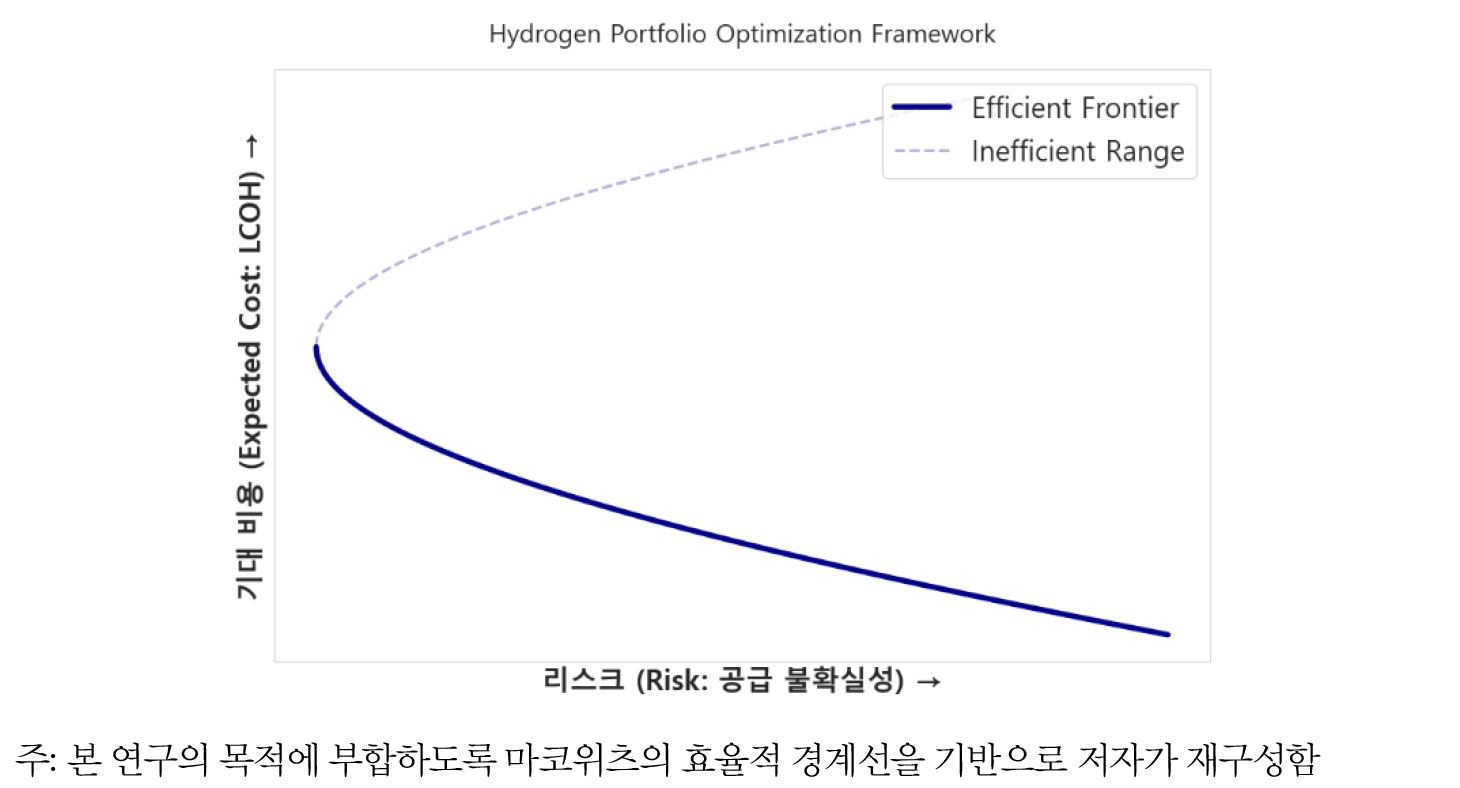
효율적 경계상의 각 포트폴리오 조합은 기대비용과 분산 사이의 trade-off 관계가 나타나며, 본 연구에서는 효율적 경계 상에서 기대비용과 변동성 간의 균형을 고려하여 최적에 해당하는 수소 공급 포트폴리오를 도출한다.
3. 국내 그린수소와 수입수소 비용 확률모형 변수 정의
본 절에서는 국내 생산 그린수소와 수입수소의 균등화 수소비용(Levelized Cost of Hydrogen, 이하 LCOH)을 구성하는 주요 비용 요소를 확률변수로 정의하고 확률모형을 설정한다.
수입수소의 평균 LCOH는 그린수소를 암모니아로 합성하여 해외에서 생산한 후 국내 운송하여 재수소화하여 사용하는 총 비용을 반영하여 9,218.56원/kg ($6.98)으로 설정하였다. IRENA에서 제시한 그린 암모니아 기준가격에 해상 운송비와 크래킹(재수소화) 비용을 합산하고, 환율을 확률변수로 적용하여 원화 기준 LCOH가 모형 내에서 산출되도록 구성하였다(IRENA, 2022b, 2022a).
아직 충분한 시장가격 변동성 데이터가 축적되지 않은 수입수소는 장기적으로 LNG를 대체하는 에너지원으로 논의되고 있으며(Jesse, 2024), 본 연구에서는 수입수소가 글로벌 시장 메커니즘에 의해 가격이 형성되는 재화로 간주하고, 한국의 수입 물량이 국제 시장 가격에 영향을 주지 못하는 price-taker 가정을 적용한다. 이는 수소의 글로벌 시장가격이 각 지역의 그린수소 생산원가 구조만으로 결정되는 것이 아니라, 원유나 LNG와 유사하게 국제 에너지 시장의 수급 및 거래조건에 따라 형성되는 시장가격의 영향을 받을 수 있다고 가정한 것이다. 이에 따라 그린 암모니아 가격의 변동성은 2016-2025년 기간의 Henry Hub 천연가스 가격 변동을 대리변수(proxy)로 사용하여 산정하였다(EIA, 2025). Henry Hub 가격은 거래 유동성이 높은 시장가격 지표로서 국제 에너지 가격 변동성을 반영하는 데 활용될 수 있다. 또한 수소 및 암모니아는 LNG에 비해 생산국과 공급경로가 다변화될 가능성이 있다 (IRENA, 2025). 이에 본 연구는 장기적으로 국제 수소 거래가 확대될 경우 시장 기반의 가격 형성 메커니즘이 강화될 수 있다는 점을 고려하여 Henry Hub 가격을 대리변수로 사용하였다. 다만 앞서 논의한 바와 같이 수입수소 역시 장기계약 중심으로 거래될 경우, 현재 국내 LNG 수입단가와 유사한 변동성을 가질 가능성이 있으므로, 본 연구에서는 이를 시나리오 분석에서 별도로 검토한다. 또한 해당 변동성은 그린 암모니아 생산원가 구성요소 중 암모니아 합성비용과, 해상 운송비 및 크래킹 비용에는 적용하지 않고, 그린수소 생산원가에 해당하는 부분에만 적용하였다. 환율 변동성은 2021-2025년 기간의 원/달러 환율 자료를 이용하여 측정하였다.
전체 수입수소 LCOH의 변동성은 암모니아 가격 변동성과 환율 변동성을 독립 변수로 가정하고 분산 합산 방식으로 결합되도록 모형을 설정하였다. 또한 글로벌 에너지 시장의 가격 변동 및 극단적 위험(Heavy tail)은 10년간의 Henry Hub 가격 변동성에 이미 반영되어 있는 것으로 평가하였다. 이에 따라 추가적인 tail 분포 가정을 도입할 경우 변동성의 이중 반영 문제가 발생할 수 있으므로, 수입수소 확률모형은 Student’s t 분포를 별도로 적용하지 않고 정규분포를 적용하였다.
국내 그린수소의 평균 LCOH는 IRENA에서 제시한 국내 해상풍력 LCOE와 제주 행원 수전해 설비의 실증 원가(엄민종·이강남, 2024)를 반영하여 16,668원/kg($12.62)으로 설정하였다. 이는 아래의 산식으로 계산된다.
여기서 Pelec은 재생에너지 전력단가를 의미하며, IRENA(2024)의 값을 반영하여 2023년 국내 해상풍력 LCOE 0.195달러/kWh를 적용하였다.
EH2는 수소 1kg 생산에 필요한 전력량(kWh/kg)이며, CH2는 전해조 투자비를 연간 비용으로 환산한 후 수소 생산량 기준으로 배분한 투자비용(원/kg), OH2는 수소 생산 과정에서 발생하는 운영비용(원/kg)을 의미한다. 본 연구에서는 엄민종·이강남(2024)에서 제시한 제주 행원 수전해 수치를 참조하여 수전해 효율 66.8%에 해당하는 전력소비량 49.9 kWh/kg, Stack 및 BOP 기준 설비비 891달러/kW, 가동률 약 42%를 적용하였다.
한편 IRENA(2023)는 수전해 효율을 평균 조건에서 65%, 최적 조건에서 76%로 제시하고 있으며, 가동률은 평균 조건에서 37%, 최적 조건에서 48% 수준으로 제시하고 있다. 또한 IRENA(2023)가 참조한 Mayyas et al.(2019)에서 전해조 설비비는 연간 10MW 생산 기준 약 561달러/kW 수준으로 제시된다. 본 연구에서는 이러한 국제 전망치를 국내 그린수소 생산규모 확대에 따른 비용절감 모형 및 민감도 분석의 참고 기준으로 활용하였다.
국내 전력원가의 변동성은 2016-2025년 기간 풍력 정산단가(전력거래소, 2025)의 변동에 근거하여 산출하고 단기 변동성이 상대적으로 안정적인 특성을 고려하여 정규분포를 가정하였다. 국내 그린수소의 변동성은 전력원가가 차지하는 비중에만 적용하고, 설비투자비(CAPEX) 및 운영비용(OPEX) 부분에는 생산규모 증가에 따른 규모의 경제 및 학습곡선에 따른 감소만을 반영하고 추가적인 변동성은 반영하지 않았다. OPEX는 분석의 단순화를 위해 CAPEX와 동일한 감소율을 적용하였다.
각 변수의 변동성 산정 기준은 다음과 같다. 국내 전력원가와 Henry Hub 가격 및 국내 LNG 수입단가는 정책 및 시스템 분석의 시간 해상도에 맞추어 최근 10년간 월평균 가격의 로그변화율3)기준으로, 환율은 외환시장의 높은 유동성과 단기 가격조정 특성을 반영하기 위해 최근 5년간 일별 원/달러 환율의 로그변화율을 기준으로 산정하였다. 각 로그변화율의 표준편차는 연율화하여 적용하였다. 국내 그린수소와 수입수소 비용 간의 상관계수는 각 비용의 변동성 산정에 사용한 풍력 정산단가와 Henry Hub 가격의 월별 로그변화율 간 상관계수를 적용하였다.(<표3> 참조)
<표 3>
포트폴리오 입력변수 산정을 위한 원시 데이터 기초통계량
국내 그린수소와 수입수소의 LCOH의 표준편차를 계산하는 식은 수식 4와 수식 5와 같이 정의된다. 여기서 σdom은 국내수소 비용의 표준편차이며, welec은 전력원가가 수소생산 원가에서 차지하는 비중, σelec은 전력원가의 표준편차를 의미한다. 또한 σimp는 수입수소 비용의 표준편차이며, 은 암모니아 가격에 적용된 Henry Hub 가격의 분산, σ2FX는 환율의 분산을 의미한다.
국내 생산 그린수소와 수입수소의 균등화 수소비용(LCOH)의 확률모형을 구성하는 주요 조건은 <표 4>와 같이 정리하였다.
<표 4>
LCOH 확률모형 주요 조건
<표 4>의 확률모형 가정에 따른 확률분포 결과는 하기 [그림 3]과 같이 나타난다. 수입수소는 국내 그린수소보다 평균 비용은 낮지만 분포 폭이 더 넓게 나타나며, 이는 국제 에너지 가격 및 환율 변동성이 반영된 결과이다. 반면 국내 그린수소는 평균 비용은 높지만 분포 폭은 상대적으로 좁게 나타난다. 한편 수입수소의 경우, 해외 생산비와 국제 에너지 가격 변동성, 환율 변동성을 모두 정규분포로 가정하여 LCOH를 산출하였다. 그 결과 [그림 3]에서 확인되듯이 수입수소의 평균 LCOH는 약 9,219원/kg, 표준편차는 약 4,575원/kg으로 나타났다.
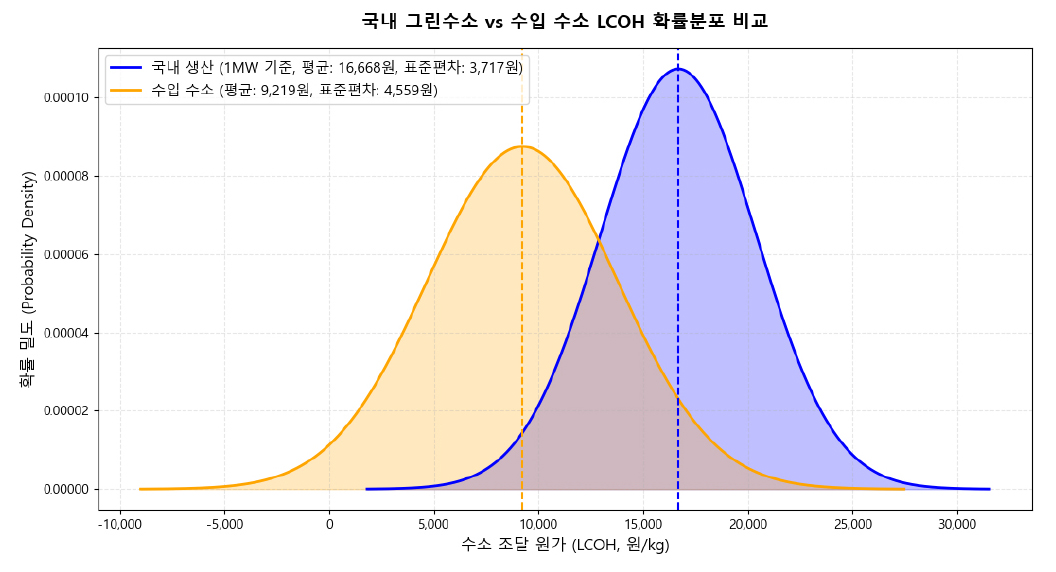
또한, 국내 풍력 정산단가의 월별 로그변화율에 전력원가 비중을 적용한 값과 Henry Hub 가격의 월별 로그변화율 간 상관계수는 0.0837로 산정되었으며, 이를 국내 그린수소와 수입수소 비용 변동 간 상관계수로 적용하였다.
4. 국내 그린수소의 물량 확대에 따른 비용절감 모형 설정
설비투자비(CAPEX) 및 운영비용(OPEX)은 생산규모 증가에 따른 규모의 경제(economies of scale)와 학습효과(learning effect)에 따라 감소한다. 두 효과는 실제 산업 과정에서 동시에 나타나기도 하지만, 비용 감소의 발생 메커니즘 측면에서는 구분할 필요가 있다. IRENA(2020)는 전해조 제조 규모 확대에 따른 비용 감소와 누적 설치량 증가에 따른 학습효과를 각각 독립적인 비용 감소 요인으로 제시한다.
IRENA(2020)에 따르면 전해조 제조 규모가 연간 10MW에서 1GW로 확대될 경우 스택 비용은 약 70% 감소하고, 2GW 수준까지 확대될 경우 약 90%의 비용 절감이 가능한 것으로 분석된다. 이후 제조 규모가 추가적으로 확대되더라도 비용 감소 폭은 점차 축소되며, 대규모 생산 단계에서는 규모의 경제 효과가 점진적으로 포화되는 형태를 보인다. 반면 학습효과는 누적 설치량 증가에 따라 지속적으로 나타나며, IRENA의 학습곡선 분석에서는 누적 설치량이 약 5TWh 수준에 도달할 때까지 비용 감소가 이어지는 것으로 제시된다. 이러한 선행연구 결과를 종합하면, 산업 초기 단계에서는 제조 규모 확대에 따른 규모의 경제 효과가 비용 감소를 주도하고, 이후에는 누적 설치량 증가에 따른 학습효과가 점진적으로 반영되는 구조로 이해할 수 있다. 이에 본 연구에서는 초기 산업 단계에서 정부 주도의 지원정책을 통해 일정 수준의 전해조 제조능력이 형성되는 것으로 가정하고, 해당 구간까지는 규모의 경제에 따른 비용 감소를 적용하며, 이후 구간에서는 학습곡선에 따른 비용 감소가 추가적으로 발생하는 2단계 구조의 모형을 설정하였다.
구체적으로, 본 연구에서는 대형 프로젝트 발주 등 정부 주도의 지원정책을 통해 2GW 수준의 초기 전해조 제조능력을 구축할 때까지 IRENA에서 제시한 규모의 경제(economies of scale)에 의한 비용감소가 발생하는 것으로 설정하였다. 이는 1GW급 제조 능력이 이미 글로벌 기업들에 의해 달성된 바 있으며, 2GW 역시 산업적으로 실현 가능한 규모로 평가된다는 점을 고려한 것이다4).
또한 1차 수소경제 이행 기본계획(관계부처 합동, 2021)에서는 2050년까지 연간 300만 톤 규모의 그린수소 생산기반 구축을 목표로 제시하고 있다. 이를 본 연구에서 적용한 수전해 효율 66.8%와 IRENA(2023)가 제시한 평균조건의 수전해 가동률 37% 및 최적조건의 가동률 48%를 기준으로 환산하면, 약 36~46GW의 누적 전해조 설비용량이 필요한 것으로 추정된다. 이는 연간 2GW 수준의 전해조 제조능력을 기준으로 환산할 경우 약 18~23년간 공급해야 하는 규모에 해당한다. 또한 실제 전해조 제조수요는 신규 설치수요뿐 아니라 설비의 내용연수 경과에 따른 교체수요 및 해외 수출수요가 중첩되어 형성될 수 있다. 따라서 국내 정책목표에 따른 장기 누적 설치수요는 연간 2GW 수준의 전해조 제조능력을 규모의 경제에 따른 비용감소 구간에서 학습효과에 따른 비용감소 구간으로 전환되는 모형의 기준점으로 설정하는 데 일정한 정책적·산업적 근거를 제공한다.
이후에는 해당 제조규모가 유지되는 조건에서 추가적인 비용 감소는 국내 수요 확대에 따른 학습곡선(learning rate)에 의해 발생하는 것으로 가정하였으며 장기 학습률은 5%로 설정하였다. 학습률의 기준점과 관련하여, 기존 연구에서는 전해조 기술이 염소-알칼리(chlor-alkali) 산업과 동일한 전기분해 원리를 사용한다는 점에서 이미 약 20GW 규모의 전해조 누적 설치 경험이 존재하는 것으로 평가된다(IRENA, 2020). 본 연구에서는 전해조 투자가 글로벌 시장에서 동시에 이루어지는 점을 고려하여 학습곡선의 기준점은 국내 산업에서 정책적 초기 시장 형성이 이루어지는 2GW 규모의 제조 능력으로 설정하였다. 다만 기준 제조능력 설정에 따른 결과의 민감성을 확인하기 위해, 후술하는 민감도 분석에서는 해당 기준점을 0.1GW 및 10GW로 변경하여 최적 포트폴리오의 변화를 검토하였다.
전해조 기술의 학습률(learning rate)은 기존 연구에서 약 5%에서 21% 범위로 제시되고 있으나, 본 연구에서는 2GW 규모에서 이미 상당한 초기 학습효과가 반영된 것으로 판단하여 문헌 범위 내의 보수적 수준을 장기 학습률로 적용하였다. 다만 글로벌 시장 확대에 따른 외부 학습효과(external learning effect)는 Upside Potential로 간주하여 본 분석에서는 반영하지 않았다.
한편 IRENA의 글로벌 학습곡선 분석에 따르면 누적 설치량이 약 5TWh 수준에 도달할 경우 전해조 시스템 비용은 약 $150/kW 수준에서 학습효과가 점차 포화되는 것으로 전망된다. 그러나 이러한 비용 수준은 글로벌 보급이 상당히 진행된 이후 산업에 후발적으로 진입하는 국가에 보다 적합한 가정으로 해석된다.
따라서 본 연구에서는 산업 초기 단계에서 선도적으로 시장을 형성하는 한국의 상황을 고려하여, IRENA(2020)가 제시한 규모의 경제를 통해 달성 가능한 비용 하한인 $230/kW를 학습효과에 따른 비용 감소의 하한값(cost floor)으로 설정하였다. 이는 학습곡선에 의해 계산상 더 낮은 비용이 도출될 가능성이 존재하더라도, 국가정책을 통해 현실적으로 달성 가능한 비용 범위만을 반영하는 보수적 가정을 따른 것이다. 최종적으로 본 연구모형에 사용한 비용 감소 구조는 <표 5>에 제시하였다.
<표 5>
수소생산규모 확대에 따른 투자비 절감 전망
주: 수소 생산량은 전해조 설비용량을 기준으로 연간 생산 가능한 수소량을 환산하여 산출하였다. 계산에는 수전해 효율 66.8%와 수소 저위발열량(LHV) 33.33 kWh/kg을 적용하였으며, 전해조의 연간 가동시간은 3,200 시간(Full Load Hours, FLH)을 가정하였다.
자료: IRENA(2020) 전망 기반 재가공
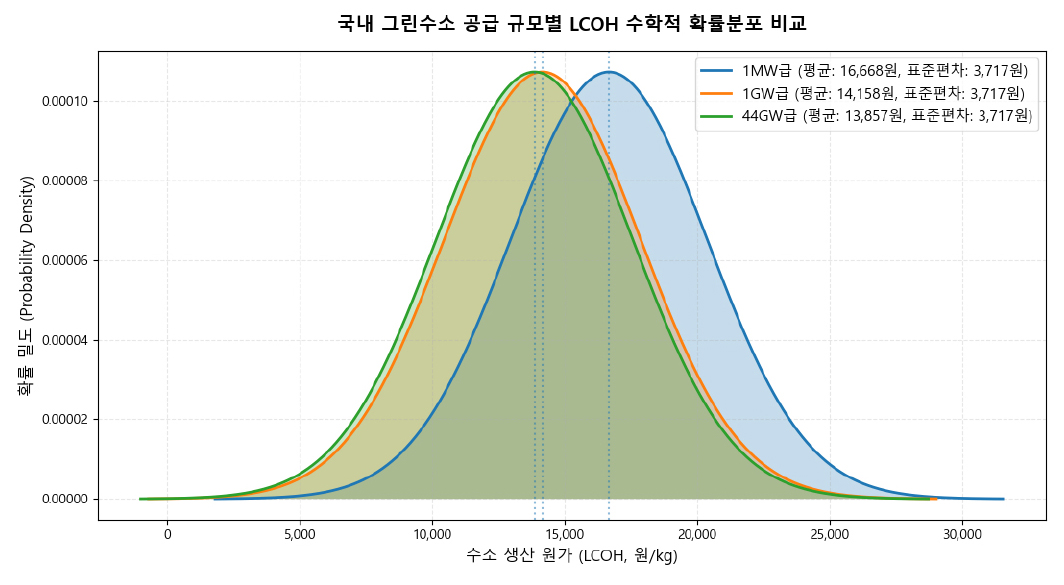
국내 그린수소의 LCOH는 설비투자비(CAPEX)의 규모의 경제에 따른 비용 감소를 반영하여 정규분포로 모형화하면 [그림 4]와 같다. 국내 그린수소 LCOH의 평균값은 약 16,668 원/kg에서 13,857 원/kg 수준까지 규모의 경제에 따라 하락하는 것으로 나타났으며, 표준편차는 약 3,717 원/kg 수준으로 산출되었다. 또한 생산규모 확대에 따라 LCOH 분포는 전반적으로 좌측으로 이동하였으나, 1GW 이후에는 추가적인 비용 절감 폭이 제한적으로 나타났다. 이는 본 연구에서 설정한 규모의 경제 및 학습효과에 따른 비용 절감 효과가 일정 규모 이후 점차 축소되는 구조를 반영한 결과이다.
Ⅳ. 탄소중립 정책과 수소 수요 및 변동성 시나리오 설정
1. 베이스라인 시나리오 설정
본 연구에서는 국가 탄소중립 시나리오와 수소경제 정책에서 <표 6> 및 <표 7>과 같이 제시된 전원구성과 수소 수요 전망을 기준 시나리오로 설정하였다. 해당 정책 전제에 따르면, 2050년 재생에너지 규모는 2024년의 15배 수준인 889.8TWh로 확대되며, 이중 28% 수준인 235.3TWh가 그린수소 생산에 활용된다.
또한 수소 기반 무탄소 가스터빈 발전 270TWh가 도입되며, 연간 약 27백만톤(913TWh)의 전체 수소 수요와 이중 약 14백만톤(약 473TWh)의 발전용 수소 수요가 발생한다. 전체 수요의 약 20%를 국내 그린수소로 조달, 80%를 해외 조달에 의존하는 공급구조를 설정하고 있다. 본 연구에서는 이러한 정책 전제를 국가 수소 수요의 베이스라인 시나리오로 채택하고, 전체 수소 수요 27백만톤을 기준으로 수소 공급 포트폴리오 분석을 수행하였다.
<표 6>
2050 전력수요 구성 및 발전원별 발전량
자료: 2050 탄소중립 시나리오(국가기후위기대응위원회, 2021)
<표 7>
2050년 수소 수요 및 공급량 전망(백만톤 H2)
| A안 | B안 | 비고 | ||
| 수요 | 전체 | 27.4 | 27.9 | A안 기준 913TWh, B안 930TWh |
| 발전 | 14.2 | 13.5 | ||
| 산업 | 10.6 | 10.6 | ||
| 기타 | 2.6 | 3.8 | ||
| 공급 | 전체 | 27.4 | 27.9 | |
| 수입수소 | 21.9 | 22.9 | A안 전체의 80%, B안 82% 수준 | |
| 그린수소 | 5.5 | 3.0 | A안 전체의 20%, B안 10% 수준 | |
| 블루/그레이수소 | - | 2.0 |
자료: 2050 탄소중립 시나리오(국가기후위기대응위원회, 2021)
2. 최신 정책 반영 및 기술 변화에 따른 대안 시나리오 설정
본 연구에서는 2050 탄소중립 시나리오에서 가정한 수소 수요가 정책 및 기술 환경 변화에 따라 감소할 가능성을 반영하여, 발전부문 중심의 수소 수요 구조를 가정한 대안 시나리오를 추가로 설정하였다.
2023년 10차 전력수급기본계획 이후 국가 전원정책 방향은 전체 발전량의 6% 수준까지 감소될 전망이었던 원자력을 전원구성의 한 축으로 지속적으로 포함하면서 석탄발전의 비중을 재생에너지의 확대를 통해 보완하는 방향으로 수정되었다. 이러한 전원구성 변화는 <표 8>에 제시하였다.
<표 8>
전원별 발전량 및 비중전망(단위 TWh, %)
자료: 11차 전력수급 기본계획(산업통상자원부, 2025)
특히 주목할 만한 점은 원전을 재생에너지 및 청정수소 발전과 함께 무탄소 발전으로 분류하여 탄소중립의 한 축으로 포함시킨 점이다. LNG 발전 역시 장기적으로 발전량이 축소되면서, 청정수소 발전 및 재생에너지 확대를 통해 대체되어 가는 방향으로 탄소감축 경로가 재조정되고 있다(국가기후위기대응위원회, 2021; 산업통상자원부, 2023, 2025).
2050 탄소중립 시나리오의 큰 비중을 차지하였던 산업용 수소는 주로 에너지 다소비 업종인 석유화학 및 철강 공정에서 사용되는 납사 및 코크스를 대체하는 용도로 설정되었다. 그러나 수소의 높은 가격으로 인해 이를 대체할 수 있는 기술적 대안들이 제시되고 있다.
석유화학 분야에서는 NCC 직접전기화 및 CCS와 함께 원유를 직접 화학제품으로 전환하는 Crude to Chemicals(C2C) 기술의 상용화 가능성이 논의되고 있으며, 이 기술은 수소 기반 공정에 비해 높은 경제성을 가질 수 있는 대안으로 평가된다.
철강 분야에서도 코크스를 수소로 완전히 대체하는 수소환원강(H2-DRI, Direct Reduction Iron) 중심 시나리오 대신, 전기로 확대와 부분적인 수소환원강 활용을 병행하는 경로가 제시되고 있다. 특히 호주 등 저가 수소 생산이 가능한 국가에서 수소환원강을 생산하여 운송하는 방식이 수소 자체를 운송하는 방식보다 경제성이 높을 수 있다는 분석도 제기된다.
수송 부문에서도 유사한 변화가 나타나고 있다. 수소차 보급 속도는 기대보다 둔화되는 반면, 비용 경쟁력이 높은 전기차의 보급은 빠르게 확대되고 있으며, 이러한 대체기술의 발전에 따라 산업 및 수송 부문의 수소 수요는 2021년 탄소중립 시나리오에서 가정한 수준보다 상당 폭으로 축소될 가능성이 존재한다(국가기후위기대응위원회, 2021; 기후솔루션, 2022, 2026; 한국철강협회, 2024).
원자력 발전 비중을 2023년 수준인 약 30%로 유지하고, 탄소중립 시나리오 B안에 따라 재생에너지 비중을 약 60%로 적용할 경우, 총 발전량 1,208.8TWh 중 수소 발전량은 약 110TWh, 즉 약 9% 수준으로 산정된다. 이를 수소 가스터빈 발전 효율 50%를 기준으로 환산할 경우 발전부문 수소 수요는 약 660만톤 수준으로 추정된다. IRENA(2025)가 전망한 한국의 수소 수요 약 680만톤과 부합하는 규모로, 산업 및 수송 부문의 수요 불확실성이 확대되는 상황에서 발전부문 중심의 수요 구조가 형성될 가능성을 시사한다.
이와 같이 2050년 발전부문 수소 수요 및 전원믹스 구성은 정책 세부 설계 및 기술적 환경 변화에 따라 변동 가능성이 존재한다. 본 연구는 정책 및 기술환경 변화로 인해 수소 수요가 축소되는 경우를 반영하여 총 수소 수요 680만톤을 가정한 대안 시나리오를 추가로 설정하였다.
3. LNG 수입단가 변동성 반영 시나리오 설정
본 시나리오는 수입수소 비용변동성의 대리변수 설정에 따른 포트폴리오 결과의 민감성을 검토하기 위해 설정하였다.
기준모형에서는 수입수소가 시장 메커니즘의 영향을 더 크게 받을 가능성을 고려하여, 국제 에너지원 가격지표인 Henry Hub 가격의 연율화 변동성을 수입수소 생산원가 변동의 대리변수로 적용하였다. 그러나 향후 수입수소가 장기계약 및 해상운송을 기반으로 국내에 도입될 경우, 그 비용 변동성은 유가연동 조건, 환율 및 개별 계약조건 등이 복합적으로 반영된 국내 LNG 수입단가와 유사한 수준으로 나타날 가능성도 있다.
본 시나리오에서는 수입수소의 기대비용 수준은 기준모형과 동일하게 유지하되, 비용 불확실성의 크기를 나타내는 표준편차는 Henry Hub 가격 변동성 대신 국내 LNG 수입단가 시계열의 연율화 변동성을 적용하여 재산정하였다. 아울러 국내수소 비용과의 상관계수도 국내 LNG 수입단가의 월별 로그변화율을 이용하여 산정하였다. 이는 수입수소의 평균 비용전망은 유지한 상태에서, 실제 국내 도입 과정에서 발생할 수 있는 조달비용 변동의 영향을 별도로 반영하기 위한 것이다.
이는 단순히 변동성 수준을 조정한 것이 아니라, 수입수소의 비용 불확실성이 국제 에너지가격의 시장변동에 주로 연동되는지, 또는 국내 도입단가의 조달조건에 더 가깝게 나타나는지에 관한 가정을 달리한 분석이다. 이에 따라 본 절에서는 이를 별도 시나리오로 설정하고, 효율적 경계선과 최적 포트폴리오의 변화를 제시한다.
Ⅴ. 분석결과
1. 베이스라인 시나리오 포트폴리오 분석 결과
1) 효율적 경계선 도출
베이스라인 시나리오는 2050 탄소중립 시나리오 A안을 반영하여, 국가 전체 수소 수요 약 27백만톤을 기준으로 국내 생산 그린수소와 수입수소의 공급 비중 조합으로 구성되는 포트폴리오를 분석 대상으로 설정하였다.
국내·수입 그린수소 LCOH의 확률모형을 기반으로 마코위츠 포트폴리오 분석을 수행하였다. 분석 결과, 국내 그린수소와 수입수소의 혼합비에 따라 기대 LCOH와 비용 변동성 간의 상충관계가 형성되었으며, 동일한 위험 수준에서 기대 LCOH가 최소가 되는 조합들의 집합으로서 효율적 경계선을 도출하였다.
국내 그린수소의 LCOH는 전해조 설비 규모 확대에 따라 [그림 5]에서 확인되듯이 생산 규모별로 변화하며, 이에 따라 효율적 경계선 역시 국내생산 규모에 따라 서로 다른 형태를 보인다. 특히 전해조 규모 44GW 수준에 도달하는 구간(자급률 약 11%) 이후에는 규모의 경제 효과가 거의 나타나지 않으므로, 해당 구간에서 도출된 효율적 경계선이 전체 포트폴리오 분석에서의 효율적 경계선을 형성하게 된다. 반면 11% 이하 구간에서는 국내 그린수소의 LCOH 감소 효과가 반영되면서, [그림 6]과 같이 각 생산 규모 수준에서 서로 다른 효율적 경계선이 형성된다.
효율적 경계선 상에서 기대 LCOH의 분산이 최소가 되는 최소분산 포트폴리오(Minimum Variance Portfolio, 이하 MVP)는 국내 그린수소 60.9%, 수입수소 39.1%의 조합으로 나타났으며, 해당 조합의 LCOH는 12,045원/kg으로 산정되었다.
반면, 국내 비중이 60.9%를 초과하는 조합은 효율적 경계선의 외측에 위치하여 동일한 위험 수준에서 더 높은 기대 LCOH를 보이는 비효율적 조합으로 나타났으며, 이에 따라 국내 비중 60.9% 이하의 구간이 효율적 조합의 범위로 도출되었다.
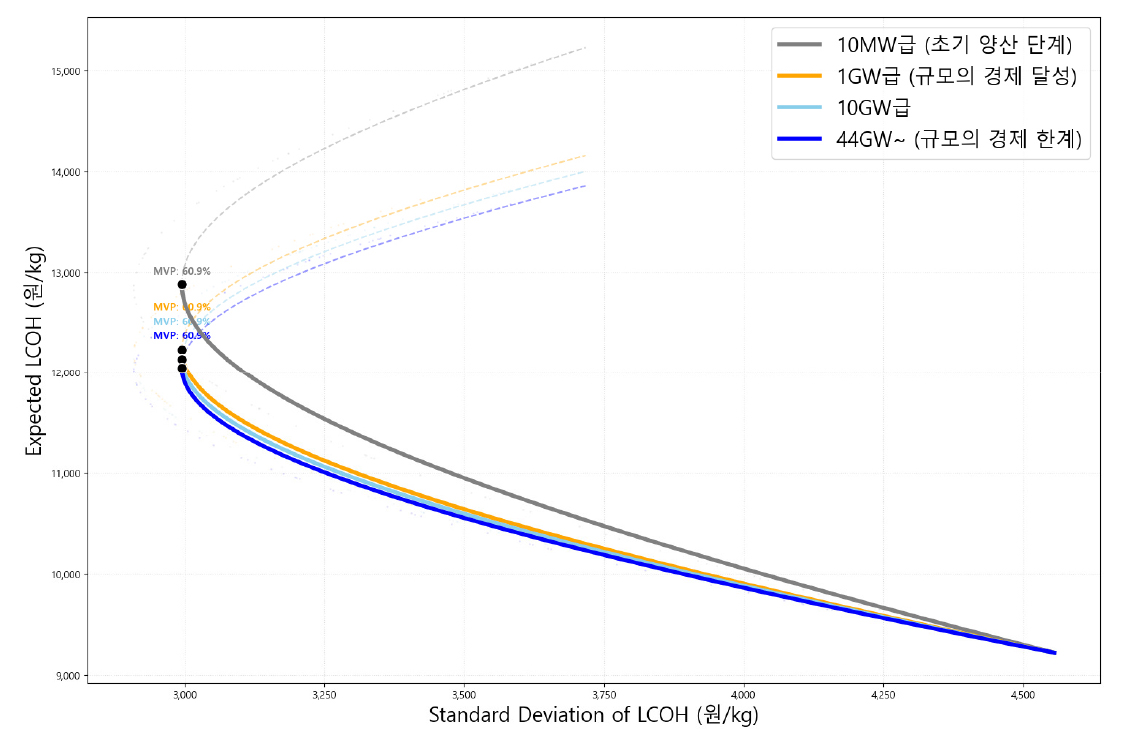
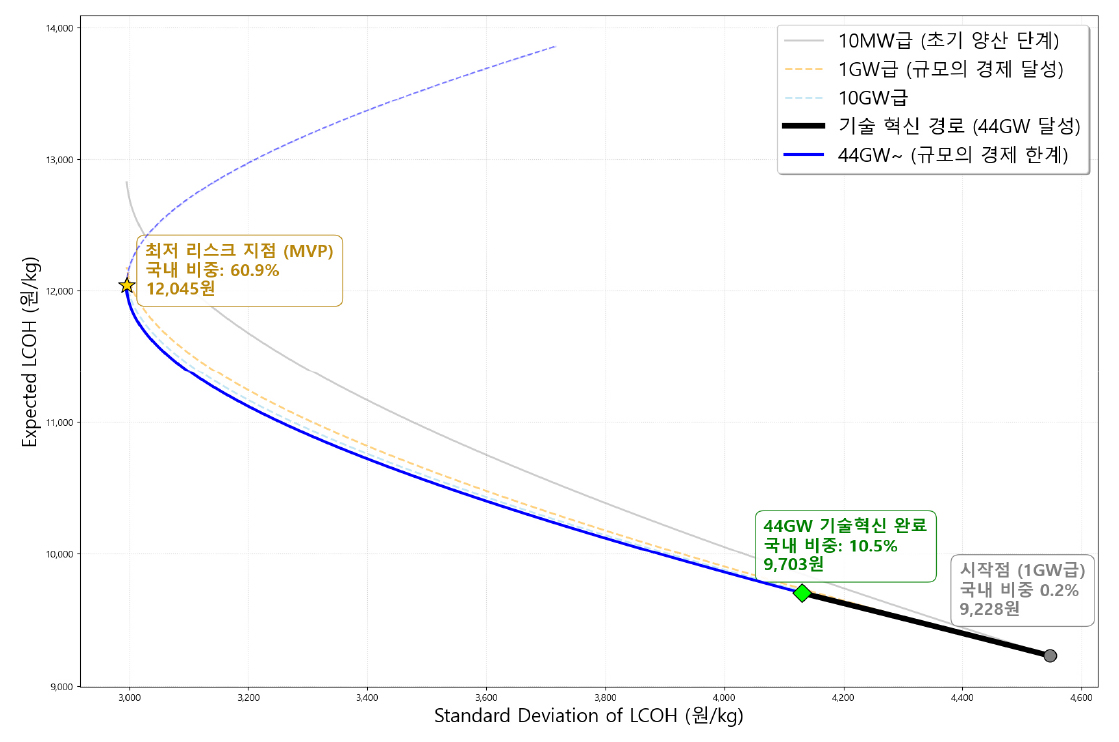
효율적 경계선이 국내 생산 규모 확대에 따라 하향 이동하는 현상은 전해조 설비 규모 확대에 따른 CAPEX 절감 효과, 즉 규모의 경제에 따른 기술진보가 비용 측면의 후생효과를 창출하도록 모형화된 결과로 해석할 수 있다. 이는 전해조 설비 규모가 확대될수록 비용 감소 효과의 한계효용이 점차 감소하는 형태로 나타난다.
또한 효율적 경계선은 최소분산 포트폴리오(MVP)를 기점으로 기울기가 점진적으로 완만해지는 형태를 보인다. 이는 수입수소 비중 확대에 따라 기대 LCOH 감소 효과가 점차 둔화되는 구조를 시사하며, 비용 절감과 변동성 증가 간의 상충관계가 비선형적으로 나타남을 의미한다. 이러한 곡선의 특성은 효율적 경계선 상에서 비용과 위험 간의 균형이 상대적으로 우수한 특정 조합이 존재할 가능성을 보여주며, 이에 대한 정량적 도출은 다음 절에서 수행한다.
2) 최적 수소공급 포트폴리오 도출
본 절에서는 기대 LCOH 절감 효과와 LCOH 변동성(리스크)을 동시에 고려하기 위하여 평균–분산 기반의 분석 틀을 적용하고, 효율적 경계상에서 LCOH 절감 효과의 상대적 변화율과 리스크의 상대적 변화율이 균형을 이루는 지점, 즉 비용–위험 탄력성이 1인 지점을 최적 수소공급 포트폴리오로 정의한다.
이는 비용 절감 효과와 변동성 증가를 동일한 중요도로 고려하는 기준에 따른 것이다. 본 연구의 평가기준은 에너지 정책에서 경제성, 공급 안정성, 환경성을 균형 있게 고려해야 한다는 에너지 트릴레마(Energy Trilemma) 관점을 반영하여 설정하였다(World Energy Council, 2024). 본 연구에서는 탄소중립 달성을 수소 공급 포트폴리오 평가의 기본 전제로 설정하였으므로, 환경성은 공통적으로 충족되어야 하는 조건으로 간주하고, 나머지 두 축인 경제성과 공급 안정성을 동일한 중요도로 고려하였다. 다만 경제성과 공급 안정성의 상대적 중요도는 에너지 수급 여건이나 정책적 판단에 따라 달리 설정될 수 있으며, 선행연구에서도 정책담당자의 선호도를 반영하여 평가항목별 가중치를 차등적으로 부여한 바 있다(김해인, 2020).
전통적 평균-분산 포트폴리오 이론에서는 무위험수익률점과 효율적 경계선상의 각 포트폴리오를 연결한 직선의 기울기, 즉 Sharpe ratio를 비교하여 최적 포트폴리오를 탐색한다. 여기서 E(Rp)는 포트폴리오의 기대 수익률, Rf는 무위험 수익률, σp는 포트폴리오 수익률의 표준편차를 나타낸다.
이 가운데 무위험수익률점에서 효율적 경계선에 접하는 접점 포트폴리오는 단위 총위험당 초과기대수익을 극대화하는 최적 위험자산 포트폴리오가 된다. 무위험수익률점과 해당 접점 포트폴리오를 연결한 직선을 자본시장선(Capital Market Line)이라 한다.
본 연구의 수소 공급 포트폴리오에는 금융시장의 무위험자산에 직접 대응되는 공급대안이 존재하지 않는다. 이에 따라 무위험수익률을 제외한 위험 대비 성과비율을 위험에 대해 미분하면, 본 연구에서 도출된 효율적 경계선에서는 그 미분값이 양(+)에서 음(–)으로 전환되면서 0이 되는 지점이 도출된다. 이는 위험 대비 성과비율이 증가에서 감소로 전환되는 지점으로, 해당 비율이 최대가 되는 지점에 해당하며, 이는 성과–위험 탄력성이 1이 되는 조건과 대응된다. 탄력성을 이용한 선행연구로 김해인(2020)은 과거 국내 발전원별 비용·변동성 및 발전원 비중 자료를 바탕으로, 비용–변동성 간 탄력성을 측정하고, 이를 활용하여 최적 발전원 비중을 도출하였다.
다만 Sharpe Ratio와 동일하게 위험이 0이고 비용이 가상의 기준비용점에 해당하는 참조점을 설정한 뒤, 해당 참조점에서 효율적 경계선에 접하는 포트폴리오를 식별하는 방법도 가능하다. 분석 결과, 기준비용점을 23,000원/kg으로 설정한 경우 효율적 경계선과의 접점은 본 연구의 분석결과와 유사하게 국내수소 비중 약 48.9% 수준에서 형성되었다. 다만, 수소 공급체계에 적합한 기준비용점의 실증적 설정과 이를 활용한 최적점 도출 방식은 향후 연구과제로 남긴다.
수식 6는 효율적 경계선 상에서 리스크와 비용의 관계에서의 탄력성을 나타낸다. 경제성 변화에 대한 리스크의 반응 정도를 표현하기 위하여, LCOH 감소율 대비 리스크 증가율의 비율로 정의한다. 이때 LCOH 감소율은 양(+)의 변화로 정의하며, 이에 따라 탄력성은 다음과 같이 표현된다.
탄력성이 1인 경우, 리스크를 LCOH로 나눈 값은 효율적 경계선의 기울기 절대값의 역수와 동일해지며, 이는 LCOH 감소에 따른 리스크 증가의 상대적 민감도가 균형을 이루는 지점을 의미한다. 따라서 해당 조건은 국내 수소 비율 변화에 따라 형성되는 LCOH와 리스크 조합 중 균형점을 식별하는 기준으로 활용한다.
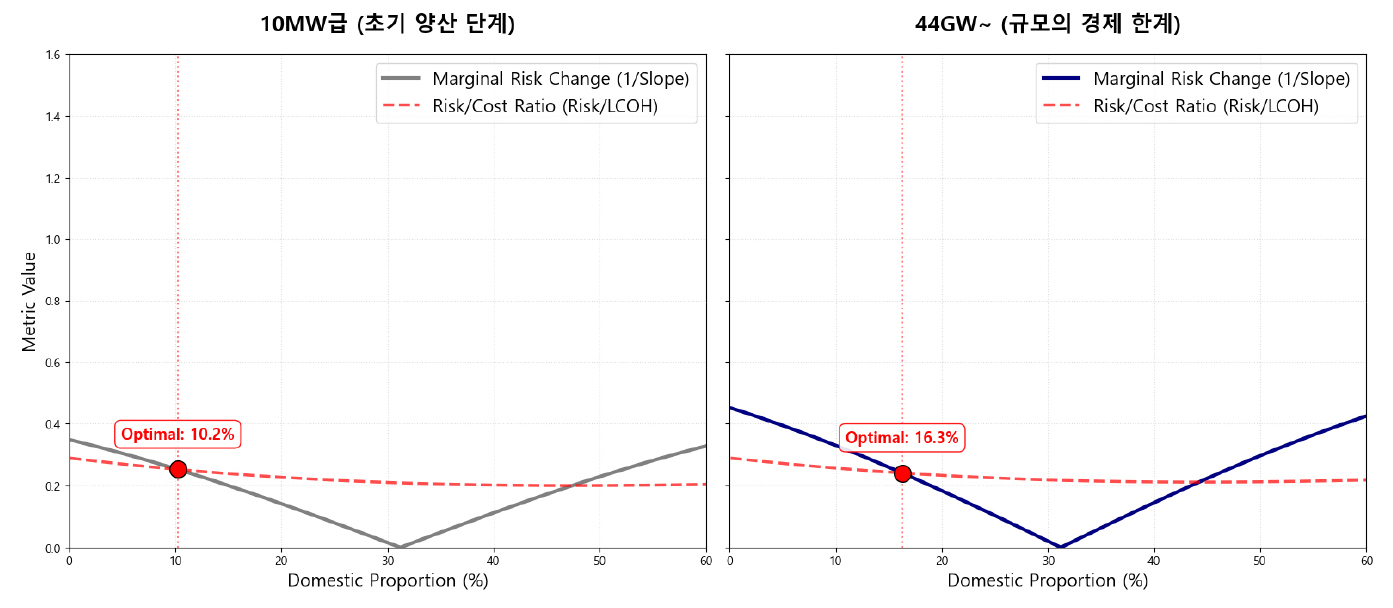
분석 결과 [그림 7]에서 확인되는 바와 같이, LCOH 절감 효과의 상대적 변화율과 리스크의 상대적 변화율이 균형을 이루는 지점은 전해조 10MW 규모의 경우 국내수소 비율이 약 45.5%, 전해조 44GW 규모의 경우에는 48.9%가 되는 지점에서 나타났다. 전체 포트폴리오의 효율적 경계선에 해당하는 48.9% 지점은 리스크 증가와 비용 절감 간 상대적 효율이 균형을 이루는 포트폴리오로, 이때 기대 LCOH는 약 11,489 원/kg으로 산정되었다. 또한 전해조 규모의 확대에 따라 최적 수소공급 포트폴리오 지점은 45.5%에서 48.9% 지점으로 이동하는 것을 확인할 수 있다.
2. 대안 시나리오 포트폴리오 분석 결과
1) 효율적 경계선 도출
대안 시나리오는 IRENA(2022a)의 수소 수요 전망과 국내 탄소중립 시나리오 이후의 정책 및 기술 변화를 함께 반영하여, 국내 총 수소 수요가 베이스라인 시나리오 대비 약 680만톤 수준으로 축소된 경우를 가정한 시나리오를 설정하였다.
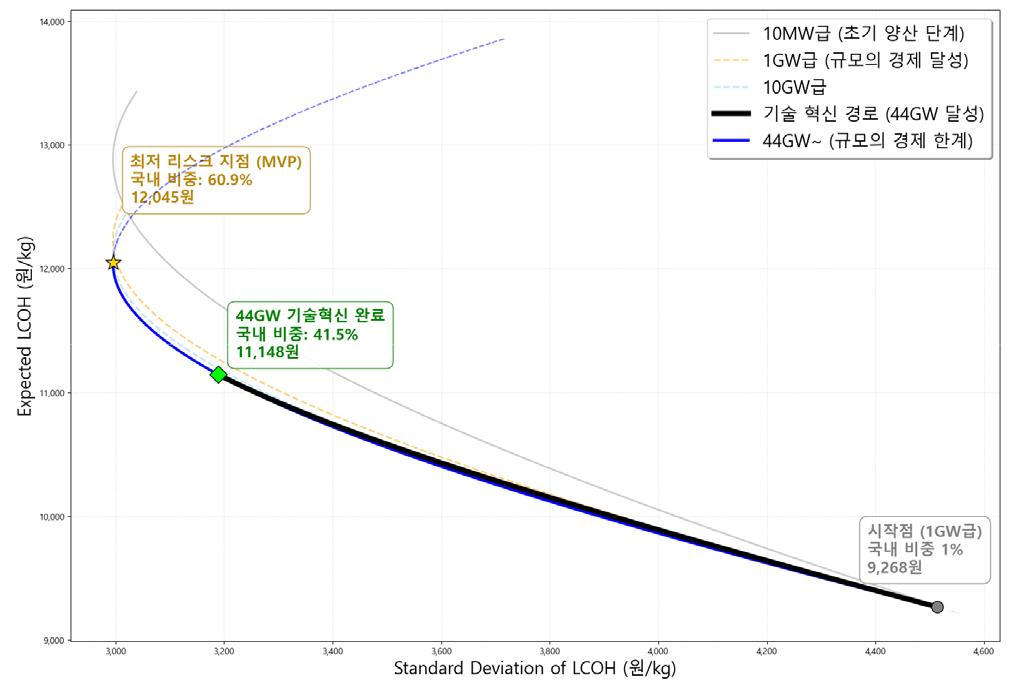
대안 시나리오에서는 국내 총수소 수요가 축소됨에 따라, 전해조 최대 규모인 44GW가 전체 수요에서 차지하는 비중이 베이스라인 시나리오보다 크게 확대되며, 이에 대응하는 국내 그린수소 공급비중도 약 41.5% 수준으로 상승한다. 이는 베이스라인 시나리오에서 동일한 전해조 규모가 전체 수요 대비 상대적으로 더 낮은 비중에 해당하였던 것과 대비된다.
이러한 변화로 인해 대안 시나리오에서는 국내 그린수소 공급비중이 약 41.5%에 도달하기 전까지, 전해조 규모 확대에 따른 CAPEX 절감 효과가 국내 그린수소의 LCOH에 지속적으로 반영된다. 그 결과, 이 구간에서는 생산 규모별로 서로 다른 효율적 경계선이 형성되며, 국내 생산 규모 확대에 따라 효율적 경계선이 점진적으로 하향 이동하는 특성을 보인다. 반면 국내 공급비중이 41.5%를 초과하는 구간에서는 전해조 규모가 이미 비용 하한에 근접하여 규모의 경제 효과가 거의 추가적으로 발생하지 않으므로, 해당 구간에서 도출된 효율적 경계선이 전체 포트폴리오의 최종 효율적 경계선을 형성하게 된다.
즉, 대안 시나리오의 효율적 경계선은 [그림 8]에서 보는 바와 같이 베이스라인 시나리오보다 더 넓은 국내 공급비중 구간에서 규모의 경제 효과가 반영된다는 점에서 차이를 보이며, 이는 이후 최적 수소공급 포트폴리오의 위치에도 영향을 미친다.
2) 최적 수소공급 포트폴리오 도출
대안 시나리오에서는 베이스라인 시나리오와 달리, 국내 그린수소의 규모의 경제 효과가 국내 공급비중 약 41.5% 수준까지 지속적으로 반영된다. 이에 따라 효율적 경계선의 형태 역시 해당 구간까지 계속 변화하게 된다.
다만, 최적 지점이 41.5% 이후의 구간에서 나타나므로 최적 수소공급 포트폴리오는 [그림 8]에서 나타난 것처럼 베이스라인 시나리오의 국내 공급비중 48.9%와 동일한 지점에서 형성된다. 이 비중은 국내 그린수소 생산량 약 330만톤에 해당한다. 이는 대안 시나리오에서 수소 총 수요 자체가 축소된 결과, 동일한 규모의 국내 생산 설비가 전체 포트폴리오에서 차지하는 비중이 상대적으로 달라지기 때문이다. 다시 말해, 대안 시나리오에서는 전원믹스 조정에 따른 수소 수요 감소로 인해 베이스라인 시나리오보다 낮은 국내 공급 규모에서도 비용–리스크 균형이 달성되는 것으로 해석할 수 있다.
특히 이러한 결과는 현행 국가 수소정책이 제시하고 있는 국내 그린수소 생산 목표 500만톤과 비교할 때, 대안 시나리오상 최적 국내 생산량인 약 330만톤이 정책적으로 실현 가능한 범위 내에 위치함을 시사한다. 즉, 대안 시나리오의 결과는 국내 그린수소 생산 확대가 필요하다는 방향성을 유지하면서도, 정책 및 기술환경 변화에 따라 그 적정 규모는 탄소중립 시나리오의 베이스라인 가정보다 더 낮은 수준에서 형성될 수 있음을 보여준다.
따라서 향후 국가 수소 수급전략은 국내 생산목표를 고정적으로 유지하기보다, 총수요 전망과 비용·리스크 여건을 함께 고려하여 적정 수준을 지속적으로 재검토할 필요가 있다.
3. 국내 LNG 수입단가 변동성 적용 시나리오 분석 결과
장기계약 중심의 수입 구조가 변동성에 미치는 영향을 추가적으로 검토하기 위해 국내 LNG 수입단가 시계열의 변동성을 적용한 시나리오 분석을 실시하였다. 기준모형에서 적용한 Henry Hub는 미국 중심의 시장가격지표라는 점에서 한국의 실제 에너지 도입구조와 차이가 존재할 수 있다. 반면 국내 LNG 수입단가는 장기계약, 유가연동 방식, 현물도입 및 개별 도입계약 조건이 복합적으로 반영된 국내 실현가격이라는 점에서, 장기계약 기반 수입 수소의 가격 변동성을 대리하는 보조적 지표로 활용하였다.
본 시나리오에서는 국내 LNG 수입단가 시계열에서 산출한 연율화 변동성을 적용하였으며, 그 외 국내 그린수소의 비용조건, 환율 변동성 등은 기준모형과 동일하게 유지하였다. LNG 수입단가의 연율화 변동성은 0.3626으로 Henry Hub의 0.6320보다 낮았으나, 국내 그린수소 전력원가 연율화 변동성 0.2895보다는 높은 수준으로 나타났다. 한편, 국내 그린수소 전력원가와 LNG 수입단가의 월별 로그변화율 간 상관계수는 0.1525로, Henry Hub를 적용한 기준모형의 0.0837보다 소폭 높게 나타났다. 분석 결과, [그림 9]에서 나타난 바와 같이 MVP 지점의 국내 그린수소 비중은 32.5%로 산출되었으며, 본 연구의 최적 포트폴리오 판별기준을 적용할 경우 국내 그린수소 비중은 [그림 10]에서와 같이 16.3% 수준으로 낮아졌다. 이는 수입수소의 변동성 대리변수를 국내 LNG 수입단가로 대체할 경우 수입수소의 상대적 위험부담이 완화되어 수입수소 편입비중이 증가함을 의미한다.
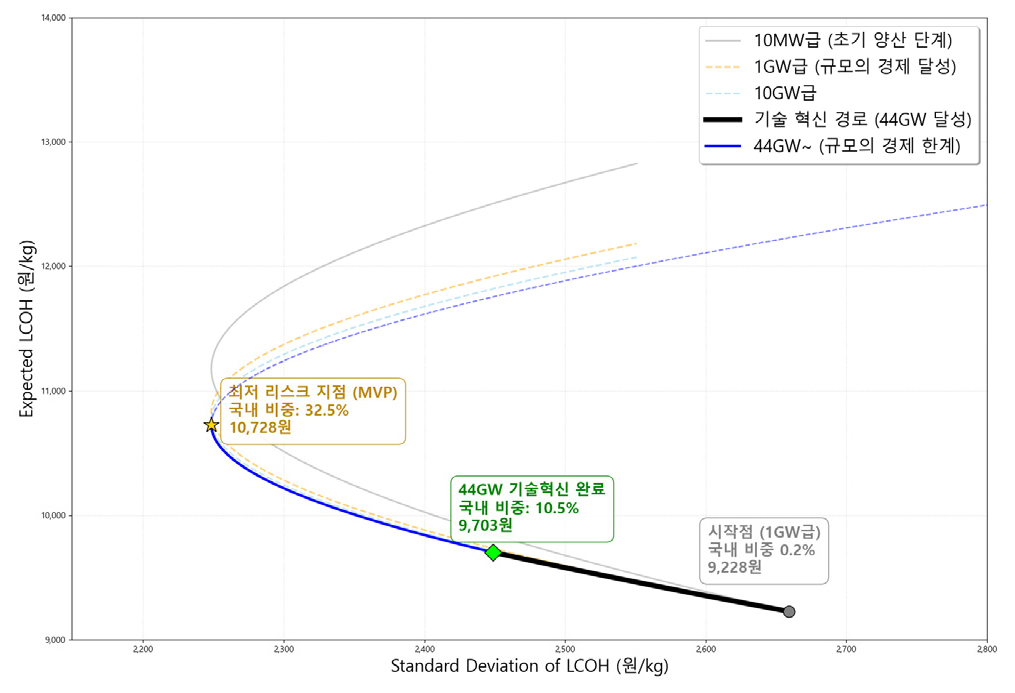
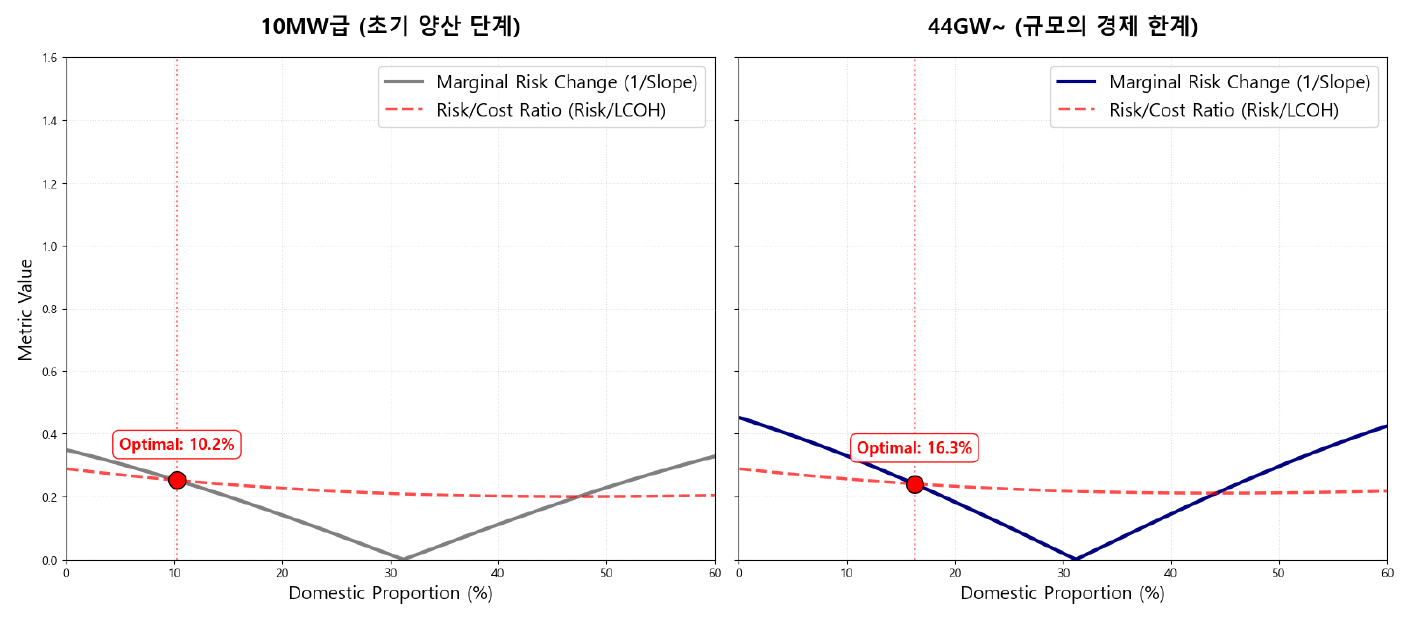
다만 장기계약, 지분투자, 장기구매계약 등 가격 안정화 수단은 변동성 완화와 동시에 계약 안정화 비용, 장기계약 프리미엄, 투자비용 등을 수반할 수 있다. 따라서 본 시나리오는 장기계약 기반 수입 에너지 가격구조를 반영한 보완적 민감도 분석으로 해석하는 것이 타당하며, 계약구조별 비용과 위험의 상호작용은 향후 연구과제로 남긴다.
4. 민감도 분석 결과
1) 국내 그린수소 전력단가 변동 민감도
본 절에서는 기존 포트폴리오 분석 결과를 확장하여, 국내 그린수소에 사용되는 재생에너지 전력단가의 변동에 따른 국내 그린수소 가격의 변동이 최적 수소공급 포트폴리오의 공급원별 비중에 미치는 영향을 분석한다.
전력단가는 확률모형의 기준값인 IRENA 해상풍력 LCOE(약 0.195 $/kWh)를 기반으로 산출된 수소 1 kg당 전력원가(12,851원/kg)를 기준으로, 하향 60% 및 상향 20% 범위에서 20% 단위로 변동시키며 분석을 수행하였다.
<표 9>의 분석 결과, 최적 포트폴리오의 국내 그린수소 비중은 국내 수소단가가 수입수소 대비 소폭 하락하는 60% 전력원가 지점에서 81.8%까지 증가하며, 40% 수준에서는 87.9%까지 급격히 확대되는 것으로 나타났다. 이러한 결과는 가격 하락과 더불어 변동성의 감소가 동시에 작용한 것으로 해석된다. 국내수소의 변동성은 재생에너지 전력원가에만 반영되고 투자비(CAPEX)와 운영비(OPEX) 원가에는 규모의 경제에 따른 원가절감이 적용되는 것으로 가정하였다.
또한 전력원가가 60% 이하로 하락하는 구간에서는 국내 그린수소가 수입수소 대비 가격과 변동성 측면에서 모두 우위를 갖는 역전 현상이 발생한다. 그럼에도 수입수소를 일정 비율 포함하는 지점이 최적 포트폴리오 공급 비중으로 도출되었다.
<표9>
국내 전력단가 변동에 따른 민감도 분석 결과
주: 국내수소는 44GW 생산규모(규모의 경제 포화 수준) 기준으로 시뮬레이션한 값이다. 변동률 120%의 경우 규모의 경제 포화 이전 구간(~41.5%)에서 최적비중이 도출되어 전체 효율적 경계선상 최적비중은 약 29.3%로 나타났다. 한편 최근 5개년 평균 신재생에너지 통합 정산단가와 해당 시계열의 변동성을 적용한 경우, 전력원가는 약 7,410원/kg으로 기준값의 60%보다 약간 높은 수준이었으며, 연율화 변동성은 0.3880으로 산정되었다. 이를 적용한 분석 시 국내수소 최적비중은 71.0%로 변동률 80% 시의 결과인 67.0%보다 소폭 높은 수준으로 나타났다.
2) 수전해기 가동률 및 효율 변화에 따른 민감도 분석
수전해기 가동률과 수전해 효율 변화에 따른 민감도 분석 결과, 가동률 변화가 최적 포트폴리오에 미치는 영향은 제한적으로 나타났다. 기준 가동시간 3,650시간에서 국내수소 최적비중은 48.9%였으며, 4,200시간 조건에서는 49.2%, 3,100시간 조건에서는 48.5%, 추가 하방 조건인 2,000시간에서도 46.9%로 큰 차이를 보이지 않았다. 반면 수전해 효율 변화는 상대적으로 높은 민감도를 보였으며, 효율이 76.0%로 개선될 경우 국내수소 최적비중은 59.9%로 증가한 반면, 57.6%로 하락할 경우 33.6%로 감소하였다. 이는 수전해 효율이 kg-H₂당 전력투입량을 직접 변화시키는 반면, 가동률은 주로 CAPEX 및 OPEX의 단위 생산량당 배분에 영향을 미치기 때문이며, 국내수소 원가 중 전력원가 비중이 크다는 점을 보여준다.(<표 10>, <표11> 참조)
<표 10>
수전해기 가동률 변동에 따른 민감도 분석 결과
<표 11>
수전해기 효율변동에 따른 민감도 분석 결과
3) 규모의 경제와 학습효과 적용 기준점 변경 민감도 분석
2GW 기준점 설정에 따른 불확실성과 분석 결과의 강건성을 검토하기 위해, 규모의 경제 및 학습효과 적용 기준점을 0.1GW와 10GW로 변경하여 국내 그린수소 비용과 최적 수소공급 포트폴리오의 변화를 비교하였다. 0.1GW는 국내 수전해 산업의 초기 육성 단계, 10GW는 글로벌 산업 선도 및 대규모 보급 단계를 가정한 기준점으로 설정하였다.
분석 결과, 기준점 변화에 따라 44GW 투자비는 231~246달러/kW 범위에서 변화하였으나, 국내 그린수소 평균가와 최적 포트폴리오 비중의 변화는 제한적으로 나타났다. 국내수소 평균가는 13,844~13,910원/kg 범위에 머물렀고, 최적 국내수소 비중도 48.8~48.9% 수준으로 큰 차이를 보이지 않았다. 이는 본 모형에서 규모의 경제와 학습효과를 중복 반영하지 않고, 일정 기준점 이후의 비용 하락 효과를 제한적으로 반영하였기 때문으로 해석된다. 결과적으로 규모의 경제 및 학습효과 적용 기준점 변화는 본 연구의 최적 포트폴리오 결과를 크게 변화시키는 요인은 아닌 것으로 판단된다.(<표 12> 참조)
<표 12>
규모의 경제 포화 기준점 변경 민감도 분석 결과
4. 소결
종합하면, 본 연구의 평균–분산 분석 결과는 수소 공급원의 평균 비용 수준뿐만 아니라 변동성 수준이 최적 조달 비중 결정에 핵심적인 역할을 수행함을 보여준다. 특히, 수입수소의 과도한 집중은 평균 비용이 낮더라도 높은 변동성으로 인해 포트폴리오 전체 위험을 급격히 증가시킬 수 있으며, 이로 인해 최적 수소공급 포트폴리오는 국내와 수입 수소를 일정 비율로 결합한 중간 수준에서 결정되는 것으로 나타났다. 이는 일정 수준까지는 수입수소 비중 확대가 비용 절감 측면에서 유리하지만, 그 이후에는 위험 증가 효과가 빠르게 확대됨에 따라 에너지 수급 안정성 측면에서의 부담이 증가할 가능성을 시사한다.
다만 탄소중립 시나리오상의 국가 전체 27백만톤(913TWh)의 약 50%에 해당하는 13.5백만톤(450TWh)을 국내에서 생산하기 위해서는 수전해 효율 66.8% 기준 약 674TWh의 전력이 필요하다. 이는 국가 재생에너지 발전량 목표인 890TWh의 약 76%에 해당하는 수준으로, 국내-수입 수소 간 최적 포트폴리오를 단기간에 구현하는 것은 현실적으로 쉽지 않을 것으로 판단된다. 그럼에도 불구하고 현재 정책 목표인 5백만톤에서 가능한 범위 내에서 국내 그린수소 생산 비중을 점진적으로 확대하는 방향은 수소 조달 구조의 균형점에 보다 근접하는 정책 방향으로 평가할 수 있다.
한편, 2023년 제10차 전력수급기본계획 이후 국가 전원정책 방향은 원자력을 전원구성의 한 축으로 유지하면서5), 재생에너지 및 무탄소 가스터빈 확대 경로를 재조정하는 방향으로 일부 변화하였다. 또한 산업용 및 수송용 수소의 경우 대체기술 발전에 따라 수요의 감소 가능성이 제기된다. 이에 따라 2050년 발전부문 수소 수요 및 전원믹스 구성은 향후 정책 세부 설계에 따라 변동될 가능성이 존재하며, 이 전망을 평가한 대안 시나리오는 최적 수소 생산량이 국가 목표 500만톤보다 작은 약 330만톤 수준으로 나타났으며, 이는 베이스라인 시나리오 대비 다소 낮은 수준이지만 정책적으로 충분히 달성 가능한 범위에 해당한다.
또한 본 연구에서는 국내 그린수소 생산비용이 생산 규모에 따라 감소하는 규모의 경제와 학습효과를 반영하여 비용을 추정하였으며, 일정 수준 이상의 생산 규모에 도달한 이후에는 제조 규모 확대 효과가 점차 감소하면서 단가가 일정 수준에서 유지되는 것으로 설정하였다. 이에 따라 본 연구의 국내 그린수소 비용모형은 초기 생산규모 확대에 따라 비용이 변화하는 구간과, 일정 규모 이후 비용 절감 효과가 포화되어 단가가 안정적으로 유지되도록 설정된 구간으로 구성된다. 총 수소 수요가 충분히 큰 경우에는 생산의 상당 부분이 이러한 포화 구간에 도달할 수 있으나, 수요가 축소되는 경우에는 규모의 경제가 충분히 실현되지 못하는 생산 구간의 비중이 확대되면서 국내수소 생산비율, 생산규모 및 생산비용이 상호 연동되는 동태적 비용구조가 효율적 경계선 형성에 더 크게 반영된다. 다만 본 연구에서 설정한 베이스라인 및 대안 시나리오에서는 최적 국내 공급비중이 모두 48.9%로 동일하게 도출되었으며, 총수요 변화의 시사점은 최적 공급물량에 미치는 영향에서 확인된다.
한편 수입수소 비용변동성의 대리변수를 국내 LNG 수입단가로 변경한 시나리오에서는 수입수소의 상대적 위험부담이 완화되면서 최소분산 포트폴리오와 최적 포트폴리오에서의 국내 그린수소 비중이 기준모형보다 낮게 나타났다. 이는 수입수소 비용변동성의 대리변수 설정이 최적 포트폴리오 결과에 미치는 중요성을 보여준다.
민감도 분석 결과, 국내 그린수소에 공급되는 전력단가의 변화는 평균 비용뿐만 아니라 변동성에도 동시에 영향을 미치며, 이에 따라 포트폴리오의 최적 비중이 급격히 변동하는 것으로 나타났다. 또한 수전해 효율 변화는 전력소비량과 국내 그린수소의 평균비용에 직접 영향을 미쳐 최적 포트폴리오 비중에도 비교적 뚜렷한 변화를 가져오는 것으로 나타났다. 반면 가동률과 설비비 변화 역시 국내 그린수소 비용에 영향을 미쳤으나, 규모의 경제 및 학습효과 적용 기준점의 변화에 따른 최적 포트폴리오 비중의 변화는 상대적으로 제한적이었다. 이는 재생에너지 전력단가의 변화가 단순한 국내 그린수소 생산비용 차원을 넘어, 국내·수입 수소 간의 상대적 경쟁력과 최적 공급비중에도 유의한 영향을 미칠 수 있음을 시사한다.
특히 국내수소가 수입수소 대비 가격과 변동성 모두 우위를 갖는 구간에서도 일정 비중의 수입수소가 최적 포트폴리오에 포함되는 결과가 도출되었으며, 이는 공급원 다변화를 고려한 조달구조가 필요함을 보여준다.
Ⅵ. 결론
본 연구에서는 국가 전체의 관점에서 국내 그린수소와 수입수소를 대상으로 확률모형을 설정하고, 이를 기반으로 비용과 변동성을 동시에 고려한 포트폴리오 분석을 진행하였다. 분석 결과, 단일 공급원에 의존하는 방식보다 두 공급원을 혼합하여 활용하는 것이 에너지 수급의 안정성과 경제성을 균형 있게 고려하는 방안임을 확인하였으며, 동일한 위험 수준 대비 더 큰 비용 절감을 달성할 수 있는 국내∙수입 그린수소의 조합을 도출하였다.
한국은 재생에너지 LCOE가 타 지역 대비 높은 수준으로 재생에너지가 원가의 상당 부분을 차지하는 그린수소 생산 확대에 구조적인 제약을 안고 있다. 그러나 본 연구의 포트폴리오 분석 결과에 따르면, 해외의 풍부한 재생에너지 자원을 활용한 원가 경쟁력을 가진 수입수소의 공급을 확보하면서도 일정 수준의 국내 생산을 병행하는 조합이 비용과 공급 안정성 간의 균형을 보이는 조합으로 해석될 수 있다. 수소는 현재 국가 전력시스템에서 첨두 부하 및 조정전원을 담당하는 LNG 복합발전의 연료를 무탄소 연료로 전환할 수 있는 핵심 수단이다. 국가 전체 관점에서 도출된 약 50% 수준의 공급 비중은 재생에너지가 풍부한 제주와 같은 지역에서 그린수소 생산을 확대할 필요성을 시사한다.
또한 향후 수소 수요 규모는 국가 전원믹스의 변화와 밀접하게 연계되어 있으며, 제12차 전력수급기본계획 및 향후 개정계획에서 제시될 원자력 및 재생에너지 확대 경로에 따라 발전 부문의 수소 수요 역시 변동될 가능성이 존재한다. 이에 따라 국가 차원의 수소 공급 포트폴리오 분석 역시 이러한 전원구성 변화 시나리오를 반영하여 재검토될 필요가 있다. 본 연구의 결과는 국가 수소공급 전략에 전원믹스 변화와 최종 수요 불확실성을 반영할 경우 그 적정 규모는 고정된 값이 아니라 비용과 위험의 균형에 따라 조정될 수 있음을 보여준다. 향후 국가 수소 수급전략은 단일 목표치 중심의 접근을 넘어, 국내 생산과 수입수소 간의 포트폴리오 균형을 지속적으로 재평가하는 동태적 정책 설계가 필요하며, 본 연구의 평균–분산 기반 분석은 이러한 전략 수립을 위한 정량적 기준을 제공한다. 다만 본 연구에서 도출된 공급비중은 특정한 비용 및 변동성 가정하에서의 조건부 결과이며, 이를 고정된 정책목표로 해석하기보다는 수소시장과 에너지 조달환경의 변화에 따라 지속적으로 점검·갱신할 필요가 있다. 향후에는 국내외 수소 생산비용, 재생에너지 전력단가, 장기계약 및 도입조건, 환율과 운송비 등 비용·변동성 구조를 구성하는 주요 변수를 정기적으로 관찰하고, 이를 반영하여 포트폴리오 모형과 공급전략을 보완해 나갈 필요가 있다.
본 연구에서는 그린수소 조달 포트폴리오를 국내 생산 그린수소와 글로벌 평균 특성을 반영한 수입 그린수소의 두 가지 공급원으로 단순화하여 분석을 진행하였다. 이러한 접근은 개별 국가나 지역의 세부 특성을 반영하기보다는, 국가 차원의 정책적, 전략적 의사결정을 위한 거시적 분석을 목적으로 하였으며, 국가별·지역별 특성을 세분화한 정밀 분석은 후속 연구 과제로 남아 있다. 또한 본 연구에서는 국내 그린수소 생산비용이 생산 규모 확대에 따른 규모의 경제와 학습효과를 반영하여 변화하는 것으로 가정하였다. 따라서 향후 기술 발전 속도와 설비 규모 확대 경로에 따라 비용 전망이 달라질 경우, 본 연구에서 도출된 최적 수소공급 포트폴리오 역시 변동될 가능성이 있다. 이에 따라 비용 경로에 대한 가정을 달리한 지속적인 분석은 향후 연구 과제로 남는다.
본 연구 결과는 개별 에너지원의 단일 비용 비교에 기반한 접근을 넘어, 전체 에너지 시스템 차원의 비용-위험 구조를 함께 고려하는 분석 관점이 필요함을 보여준다. 이러한 관점에서 재생에너지 자원이 풍부한 지역에서의 그린수소 생산 확대는 추가적인 정책 수단을 수반하더라도, 국가 전체의 공급 안정성과 경제성 측면에서 합리적인 선택이 될 수 있음을 시사한다. 또한 수소 수급 전략은 수소 수요 규모 변화에 따라 최적 공급 비중이 달라지는 포트폴리오적 특성과 생산 규모 확대에 따른 비용 감소 효과가 함께 작용하므로, 단일 목표치에 고정하기보다 비용과 위험의 균형 및 비용절감 효과를 고려하여 지속적으로 조정해 나가는 동태적 접근이 필요함을 시사한다.
